Foto: Sergio F Cara (NotiPress)
La reducción de hasta 100 veces en el costo de cometer fraudes digitales refleja una transformación en las condiciones económicas y tecnológicas que enfrentan los sistemas de seguridad financiera. El acceso a herramientas de inteligencia artificial (IA) y a servicios especializados está facilitando que personas con menores conocimientos técnicos puedan participar en actividades fraudulentas, ampliando los desafíos para las instituciones encargadas de prevenirlas.
Esta estadística fue revelada en el panel Blindaje digital: El futuro de los pagos seguros, en el STP Summit 2026. José Rolandi, gerente general de Unico para Latinoamérica de habla hispana, explicó que un estudio desarrollado por la compañía junto con Liminal, firma de investigación, identificó una disminución de hasta 100 veces en el costo de realizar fraudes durante los años recientes.
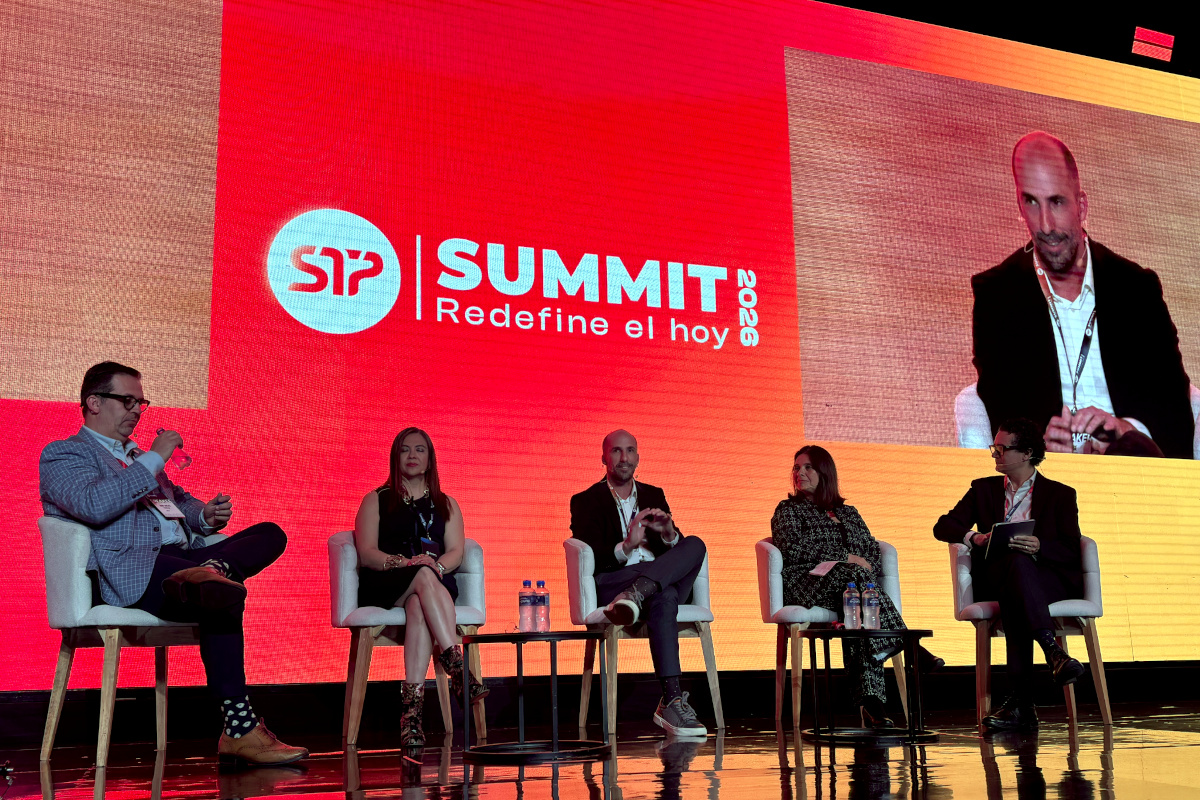
Panel Blindaje digital: El futuro de los pagos seguros en STP Summit 2026 (Foto: Sergio F Cara/NotiPress)
El especialista de origen argentino señaló que uno de los cambios más importantes corresponde a la accesibilidad de las herramientas utilizadas por los ciberdelincuentes. Las barreras económicas y de conocimiento que anteriormente podían limitar determinadas actividades se redujeron, permitiendo que más personas accedan a recursos destinados a cometer fraudes.
Como ejemplo, Rolandi mencionó FraudGPT, una herramienta asociada con actividades fraudulentas, cuyo acceso puede obtenerse, según expuso, por aproximadamente 200 dólares durante seis meses. Este tipo de oferta ilustra cómo ciertas capacidades tecnológicas pueden comercializarse mediante esquemas comerciales convencionales de suscripción.
Su disponibilidad se relaciona con el modelo conocido como Fraud as a Service, mediante el cual personas que no necesariamente poseen conocimientos avanzados de programación o ciberseguridad pueden acceder a herramientas desarrolladas por terceros para ejecutar actividades fraudulentas.
Nuevas modalidades de fraude
Otro componente de esta transformación corresponde a la disponibilidad de información personal. Rolandi explicó que los ciberdelincuentes pueden obtener credenciales, contraseñas, números telefónicos, direcciones de correo electrónico y documentos mediante diferentes mecanismos de acceso indebido a sistemas y cuentas digitales.
La combinación de estos recursos con herramientas tecnológicas incrementa las posibilidades de desarrollar esquemas de suplantación de identidad. En este escenario, los mecanismos de autenticación basados exclusivamente en información que una persona conoce o posee enfrentan dificultades cuando esos datos han sido comprometidos.
Por su parte, Pablo Corona, director de soluciones de ciberseguridad de NYCE y moderador del panel, planteó que las organizaciones criminales también utilizan estructuras tecnológicas y modelos de financiamiento para desarrollar sus operaciones.
Como parte de su experiencia, recordó un caso investigado en el que una herramienta maliciosa se comercializaba mediante un esquema de licenciamiento, mientras sus operadores recibían una proporción de los recursos obtenidos mediante los ataques.
Este funcionamiento muestra que determinadas actividades delictivas pueden organizarse mediante modelos comerciales que distribuyen capacidades, infraestructura y beneficios económicos entre distintos participantes.
La verificación de identidad busca responder al fraude digital
Frente a este escenario, las empresas de tecnología financiera también están desarrollando herramientas para fortalecer la identificación de usuarios y detectar posibles irregularidades.
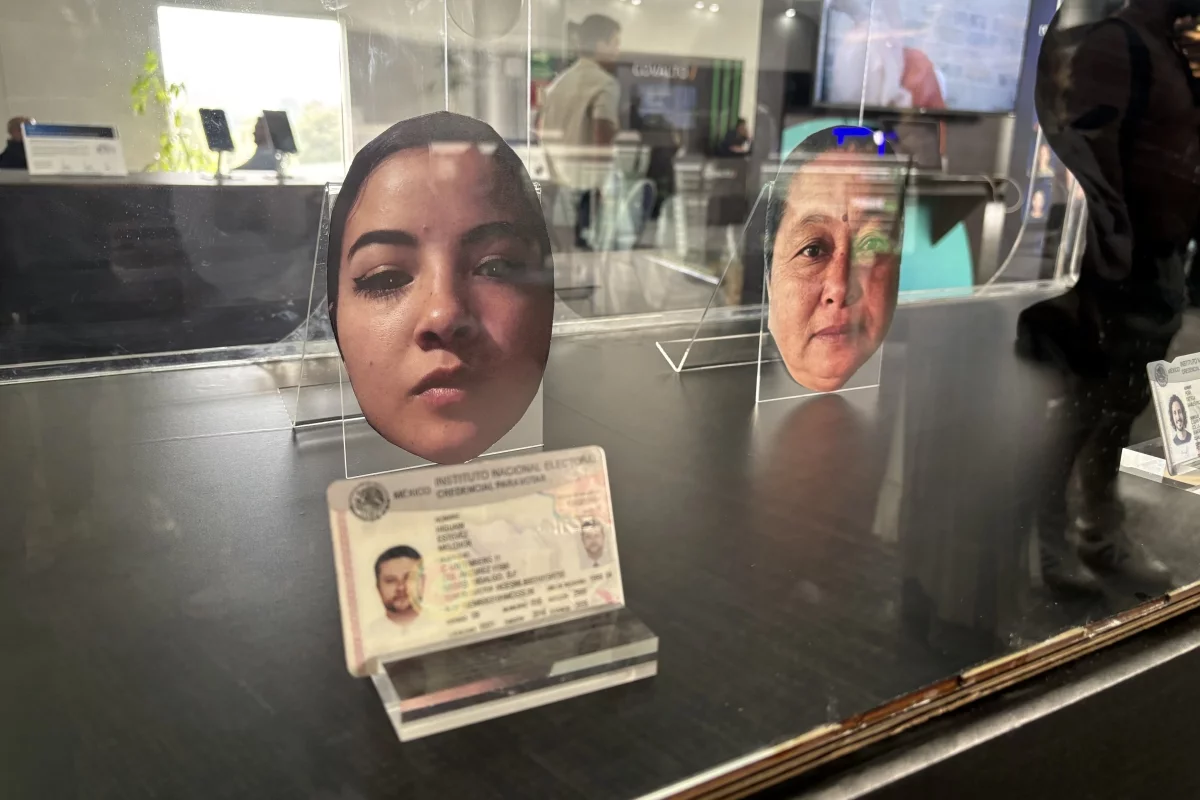
Rolandi explicó que Unico trabaja con biometría facial para verificar la identidad de las personas mediante características físicas, en lugar de depender únicamente de contraseñas, documentos o información personal que pudiera encontrarse comprometida.
Entre las soluciones mencionadas se encuentra Human Token, una tecnología presentada por la compañía en México que permite generar identificadores digitales derivados de características faciales. Según explicó, estos identificadores pueden utilizarse para buscar coincidencias entre registros asociados con diferentes documentos de identidad.
Una de sus aplicaciones potenciales consiste en detectar si una misma persona aparece registrada con distintas identificaciones dentro de una institución financiera. Esta capacidad podría contribuir a identificar duplicidades que requieran revisión y fortalecer los mecanismos de prevención del fraude.
La expansión de estas tecnologías plantea una competencia entre las capacidades disponibles para cometer delitos digitales y aquellas desarrolladas para prevenirlos. Mientras disminuyen los costos y conocimientos necesarios para acceder a herramientas fraudulentas, las instituciones financieras enfrentan el desafío de fortalecer sus mecanismos de identificación y protección de usuarios frente a amenazas cada vez más accesibles.
DESCARGA LA NOTA SÍGUENOS EN GOOGLE NEWS